Resumo
A maioria dos investidores sabe o que sua carteira lhes devolve. Pouquíssimos sabem o que ela devolve à sociedade. Este artigo propõe o investimento por resultados (outcome investing), uma forma simples de qualquer investidor definir uma meta para a sociedade ao lado de uma meta financeira, medir ambas em dinheiro e ver quais ativos fazem o trabalho. A proposta se apoia na Abordagem de Portfólio Total (Total Portfolio Approach), que um número crescente de grandes fundos de pensão e fundos soberanos usa para avaliar cada ativo pelo que ele acrescenta à carteira como um todo, e não em relação a um índice de mercado. A Abordagem de Portfólio Total parte de objetivos definidos para cada cliente, o que a torna uma escolha natural para carteiras construídas em torno de metas de sustentabilidade. O investimento por resultados estende essa ideia dos resultados financeiros e das notas ambientais, sociais e de governança (ESG) para os resultados para a sociedade, e do impacto de cada empresa para o impacto da carteira inteira.
No centro do investimento por resultados está uma matriz construída a partir de duas perguntas. O ativo é o tipo de crescimento de que a sociedade precisa? Ele está mudando na direção certa? As respostas colocam cada ativo em uma de quatro posições: promover, transição, manter ou excluir. Uma linha de equilíbrio mostra quanto cada ativo em transição ainda precisa avançar até devolver à sociedade mais do que tira. Qualquer investidor pode usar a matriz, com uma valoração de impacto completa ou com estimativas aproximadas.
O artigo testa a matriz em uma carteira de previdência real, com dez ativos listados, montada por Duncan Pollard segundo princípios pós-crescimento. A carteira atinge sua meta financeira e devolve à sociedade um pouco mais do que tira, cerca de 5.350 dólares americanos (USD) por ano para cada USD 1 milhão investido, ou 0,5% do seu valor. Os ativos escolhidos para promover uma economia do bem-estar entregam resultados claros, enquanto os ativos escolhidos para a transição concentram a maior parte da pegada e ainda não estão mudando rápido o bastante para compensá-la.
O artigo termina com seis princípios que investidores e assessores podem levar e repetir, e com um limite honesto. Uma única carteira privada de ações listadas muda pouco por conta própria. O investimento por resultados só fará diferença se muitos investidores o adotarem, o que faz dele um movimento a construir, e não um produto a comprar.
Parte 1. Por que investir por resultados
O investimento de impacto se apoia em uma ideia simples. Os investidores podem querer do seu dinheiro mais do que retorno e proteção do patrimônio, e podem assumir alguma responsabilidade pelo que esse dinheiro faz às pessoas e à natureza. A Global Impact Investing Network estima que cerca de USD 1,57 trilhão é hoje gerido como investimento de impacto (Global Impact Investing Network, 2024), e muito mais carrega um selo de sustentabilidade. Ainda assim, a maioria dos poupadores individuais não tem uma forma prática de descobrir o que a própria carteira devolve à sociedade.
Há vários caminhos à disposição, e cada um resolve parte do problema (Tabela 1). Fundos que seguem ratings ESG são baratos e fáceis de comprar, mas esses ratings descrevem sobretudo os riscos que uma empresa enfrenta, e não o seu efeito sobre a sociedade. Agências de rating também costumam discordar sobre a mesma empresa (Berg, Kölbel e Rigobon, 2022). Fundos de impacto de private equity e venture capital medem resultados de forma mais direta, mas continuam em grande parte fechados aos poupadores individuais. Os reguladores começam a ajudar. No Reino Unido, por exemplo, os fundos já podem usar selos como Sustainability Impact e Sustainability Improvers (Financial Conduct Authority, 2023). Os selos ajudam o poupador a escolher um fundo, mas não mostram o que a carteira inteira devolve à sociedade.
Tabela 1. Caminhos para o impacto, e o que cada um deixa de fora para um poupador individual
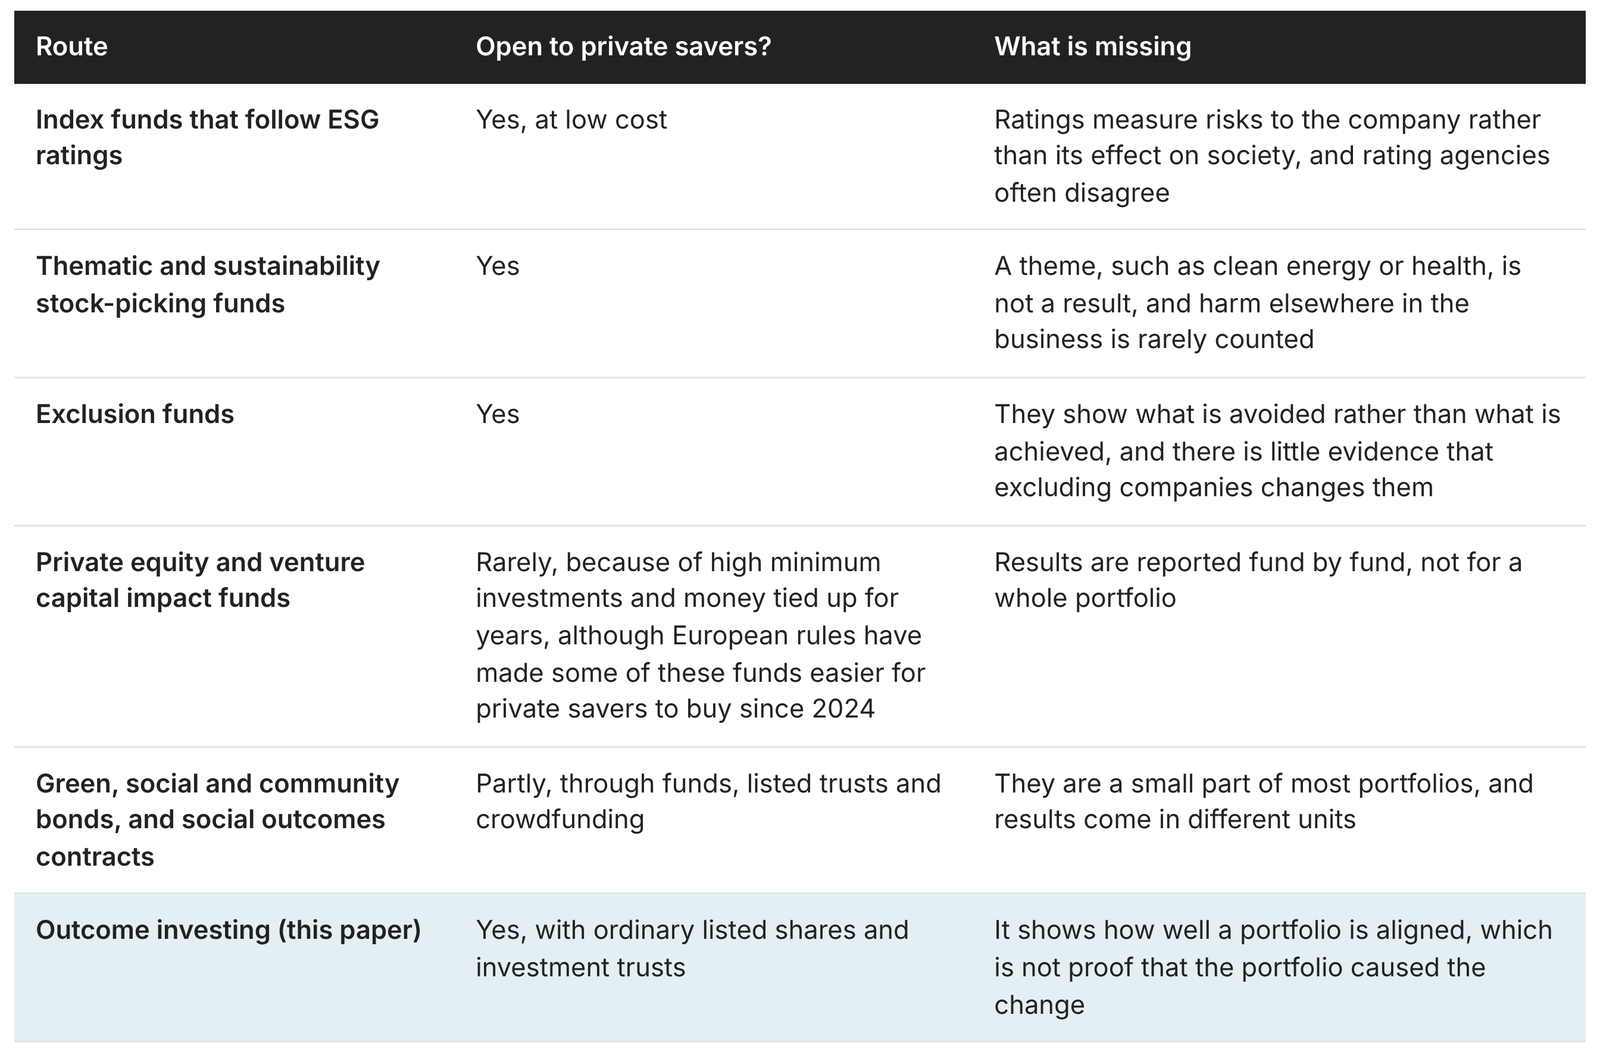
Fontes: Berg, Kölbel e Rigobon (2022); Heeb e Kölbel (2020); União Europeia (2023).
A lacuna está no nível da carteira como um todo. A Abordagem de Portfólio Total pede ao proprietário que avalie cada ativo pelo que ele acrescenta ao conjunto (Chartered Alternative Investment Analyst Association, 2024). Orientações recentes tratam a sustentabilidade e os resultados no mundo real como parte do desenho (Urwin e Hayman, 2026), mas não oferecem uma forma de medir o que uma carteira devolve à sociedade nos mesmos termos monetários do seu retorno financeiro. O investimento de impacto mede resultados, mas quase sempre um investimento de cada vez e quase sempre em mercados privados. Poupadores individuais com carteiras comuns de ações listadas ficam no meio do caminho.
O investimento por resultados é proposto para preencher essa lacuna. Ele mantém a disciplina da Abordagem de Portfólio Total, ou seja, uma meta financeira, um filtro de sustentabilidade e um nível de risco definidos pelo proprietário, e não por um índice. Em seguida, acrescenta uma segunda meta, o valor líquido que a carteira gera para a sociedade a cada ano. O nome é proposital. Na Abordagem de Portfólio Total, o resultado são os objetivos do próprio proprietário, no lugar de um índice de mercado. Nas finanças baseadas em resultados, como os contratos de impacto social, os investidores são pagos quando um resultado social é alcançado. O investimento por resultados toma emprestado de ambos e usa a valoração de impacto para expressar o resultado para a sociedade na mesma unidade do resultado financeiro, no espírito das contas ponderadas pelo impacto (Serafeim, Zochowski e Downing, 2019).
Parte 2. A matriz do investimento por resultados
O investimento por resultados faz duas perguntas a cada ativo.
A primeira pergunta é sobre crescimento. O negócio é o tipo de crescimento de que a sociedade precisa? A resposta é o seu valor atual, isto é, o valor que ele cria ou destrói para as pessoas e a natureza no curso normal de suas atividades, da cadeia de fornecimento ao uso dos seus produtos. Uma usina solar ou uma empresa de habitação social cria valor hoje. Um negócio com uma pesada pegada de carbono ou de saúde o destrói.
A segunda pergunta é sobre transição. O negócio está mudando na direção certa, e rápido o bastante para fazer diferença? A resposta é o valor da mudança, isto é, o valor adicional criado pelo que o negócio faz de diferente em relação ao cenário habitual, como a troca por matérias-primas renováveis ou por práticas agrícolas que regeneram o solo. Se o negócio estiver indo na direção errada, o valor da mudança é negativo.
As duas respostas são expressas em dinheiro, por USD 1 milhão investido no ativo, por ano. Colocadas uma contra a outra, formam uma matriz com quatro posições (Figura 1).
- Promover. Crescimento bom e que também está melhorando. Esses ativos já devolvem à sociedade mais do que tiram. Mantenha-os e aumente a posição.
- Transição. Uma pegada hoje, com uma mudança real em curso. Esses ativos só cabem na carteira enquanto a mudança continuar e for grande o bastante para fazer diferença.
- Manter. Crescimento bom que não está melhorando. Mantenha esses ativos e peça mais às empresas.
- Excluir. Nocivo e sem melhora. Esses ativos não têm lugar na carteira.
A linha diagonal acrescenta uma terceira ideia. É a linha de equilíbrio, onde o valor da mudança compensa exatamente o valor atual. Acima dela, o ativo devolve à sociedade mais do que tira. Abaixo dela, a mudança ainda não é grande o bastante para compensar a pegada. Para um ativo em transição, a distância até a linha é a lacuna que ele ainda precisa fechar, e a direção do movimento importa tanto quanto a posição. Um bom ativo em transição deve se mover para cima e para a direita ao longo do tempo e, no fim, cruzar a linha.
Figura 1. A matriz do investimento por resultados
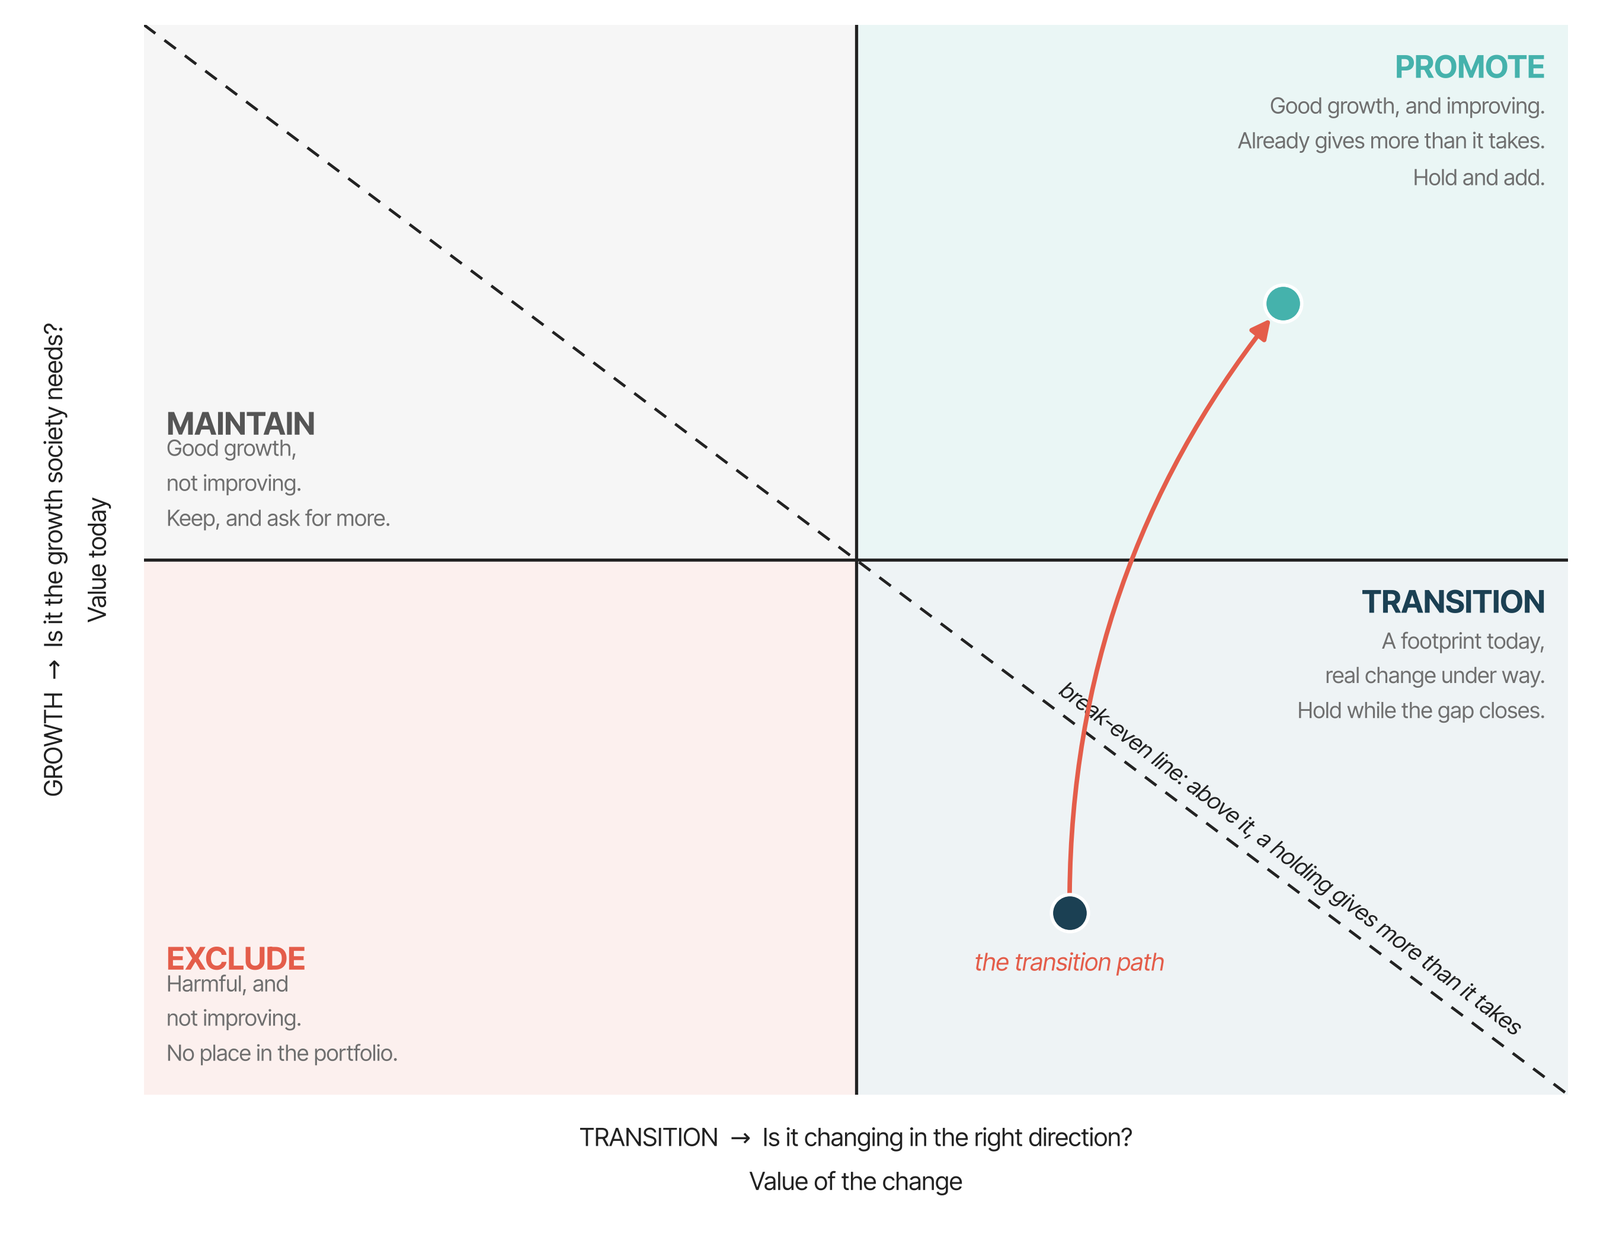
Cada ativo é posicionado pelo seu valor atual, que responde à pergunta sobre crescimento, e pelo valor da mudança, que responde à pergunta sobre transição. A diagonal tracejada é a linha de equilíbrio, onde os dois somam zero. A seta mostra o caminho que um ativo em transição deve seguir ao longo do tempo.
A matriz foi feita para ser usada. O investidor pode posicionar cada ativo com os dados que tiver, de uma valoração de impacto completa a estimativas aproximadas, e fazer três perguntas sobre cada um. Em que posição ele está? Em que posição deveria estar? E o que o levaria até lá?
Parte 3. O estudo de caso, uma previdência pós-crescimento
Esta parte foi escrita por Duncan Pollard, que montou a carteira.
O que pós-crescimento significa para uma previdência
O pós-crescimento, a ideia de que podemos gerar bem-estar dentro dos limites do planeta dependendo menos do crescimento do produto interno bruto, vem ganhando força (Kallis et al., 2025). Ainda assim, para muitas pessoas a pergunta é como o pós-crescimento se encaixa no capitalismo e no funcionamento do setor financeiro. O que uma economia pós-crescimento significaria para a previdência de uma pessoa? Uma carteira de ações construída sobre o pós-crescimento não é uma contradição?
Há um espectro de ideias sobre o que significa pós-crescimento. Em um extremo está o decrescimento de Slow Down, de Kohei Saito (Saito, 2024), um best-seller em sua edição original em japonês, que parte da obra tardia de Marx para propor um “comunismo do decrescimento” com a comunidade e a sociedade no centro. No outro extremo estão a economia do bem-estar e a economia donut, que operam dentro do sistema capitalista. A economia de estado estacionário e a maioria das ideias correntes de pós-crescimento ficam no meio. Elas aceitam que ainda precisamos de crescimento nos setores que geram bem-estar e, em muitos países e regiões, para elevar o padrão de vida. Para deixar claro, não se trata de “crescimento verde”, para o qual não há evidência de que emissões e uso de recursos possam ser dissociados do crescimento econômico na velocidade e na escala necessárias (Haberl et al., 2020; Vogel e Hickel, 2023). Uma previdência privada autogerida também não nega o papel dos governos e das escolhas democráticas na construção de uma economia baseada na equidade e no bem-estar. Na falta de ações mais amplas para a transição a um mundo pós-crescimento, este é um exercício de alinhar minha previdência aos meus valores, e a minha contribuição para o debate.
Um artigo recente de Noel Pacarro Brown na Investments & Wealth Review propõe uma forma em camadas de construir uma carteira resiliente com base em princípios pós-crescimento (Pacarro Brown, 2026). Ela parte de princípios de construção conhecidos, como preservar o capital, gerar fluxos de caixa estáveis e manter flexibilidade, e acrescenta dois específicos do pós-crescimento: criar resiliência às formas como o sistema econômico pode entrar em colapso e alinhar a carteira às evidências do mundo físico e social.
Minha carteira pós-crescimento se apoia em três escolhas:
- promover setores e empresas que contribuem para uma sociedade que gere bem-estar para todos;
- excluir setores e empresas que não contribuem; e
- investir em empresas que desafiam a velha economia e impulsionam a transição para uma economia pós-crescimento.
A última escolha merece explicação. Como escreveu Antonio Gramsci, “a crise consiste justamente no fato de que o velho está morrendo e o novo não pode nascer” (Gramsci, 1971). Não basta escolher empresas já alinhadas com o futuro que queremos e excluir o resto. Parte do investimento também precisa ir para empresas que estão, de fato, construindo a nova economia.
O que entra, e o que fica de fora
Escolher os setores do primeiro grupo é relativamente simples. Alimentação, saúde, habitação, transporte público e energia renovável são partes centrais de uma economia do bem-estar, e todos tendem a trazer resiliência. Dentro de cada tema, só algumas empresas cabem em um mundo pós-crescimento, incluindo algumas que captam recursos para partes da economia mal atendidas pelos mercados tradicionais. Por exemplo, invisto no aumento da oferta de habitação social, e não em construtoras de imóveis de luxo ou em incorporadoras em geral. Os princípios normais de investimento continuam valendo, já que ainda é preciso ter retorno e ainda é preciso fazer escolhas. Ainda não encontrei uma boa opção em transporte público, mas continuo procurando.
O grupo de transição assume várias formas. Algumas empresas desenvolvem e vendem produtos que reduzem nossa dependência de combustíveis fósseis. Outras são empresas financeiras focadas em sustentabilidade que desafiam as instituições tradicionais. Também invisto em empresas menores. O pós-crescimento exige um reequilíbrio de poder entre comunidades, empresas e governo. Uma economia dominada por multinacionais dificulta que os governos definam a própria agenda. As empresas menores também cobrem as muitas outras coisas que tornam uma sociedade harmoniosa e a vida agradável, por isso esta parte da carteira é bem diversificada.
O que fica de fora importa tanto quanto o que entra. Minhas exclusões têm a ver com alinhar a carteira aos meus valores. Não tenho empresas de combustíveis fósseis nem de mineração, e tenho pouco em empresas industriais ou de consumo discricionário. Tenho bem menos grandes multinacionais do que o mercado, e nenhuma das chamadas Magnificent 7, sete das maiores empresas de tecnologia dos Estados Unidos.1 Todas elas podem ser vistas como contribuindo para o risco de colapso sistêmico.
1 Grandes empresas de tecnologia e de dados estão excluídas da carteira, embora a avaliação da carteira tenha sido feita com a ajuda de inteligência artificial. Não há contradição nisso, já que o pós-crescimento é uma questão do que escalamos e de quem se beneficia, e não uma rejeição das ferramentas.
O Center for Sustainable Finance and Private Wealth da Universidade de Zurique não encontra evidência de que excluir empresas mude o mundo por si só, embora tornar essas escolhas públicas possa alimentar o debate público e político e, com o tempo, mudar o que as empresas fazem (Heeb e Kölbel, 2020). Daí este artigo.
Da mesma maneira, a carteira não é dinheiro novo. Voto e dialogo diretamente com os conselhos das empresas, mas a carteira é pequena demais para mudar o que elas fazem. Uma libra nova investida nela não financia nada de novo e apenas substitui outro proprietário.
O resultado financeiro
Não comparo meu desempenho financeiro com “o mercado”. O S&P 500 dos Estados Unidos, o FTSE 100 do Reino Unido e outros índices de ações significam pouco para mim. Em vez disso, defini uma meta de retorno absoluto e um nível de risco com o qual me sinto confortável, com base nas minhas necessidades de vida e na inflação, considerando tanto o valor do capital quanto os dividendos, e acompanho o desempenho em relação a essa meta em uma média móvel de três anos. Por essa medida, a carteira está cumprindo seu papel financeiro. Nos últimos três anos, ela preservou o valor do capital e me permitiu retirar uma renda acima dos valores de anuidade disponíveis hoje. Alguns verão como arriscada uma carteira limitada a poucos setores, mas só se ela for medida contra o mercado. A minha não é. Tenho uma visão de longo prazo e estou satisfeito com os setores que escolhi.
A pergunta que restava
O segundo resultado que importa para mim é o efeito da carteira sobre a sociedade e o meio ambiente ou, nas palavras de Pacarro Brown, seu alinhamento com as evidências físicas e sociais. Só algumas das minhas empresas publicam um relatório de impacto decente. Usando a ferramenta Implied Temperature Rise do provedor de índices MSCI, estimo que a carteira é compatível com um aquecimento inferior a 2 °C. Ainda assim, a pergunta permanecia. Uma previdência alinhada aos meus valores e ao tipo de crescimento de que o mundo precisa realmente gera valor para a sociedade? Para descobrir, recorri à Valuing Impact e ao seu Impact Statement Framework.
Parte 4. Medindo a carteira
A valoração de impacto mede, em dinheiro, os efeitos positivos e negativos de uma organização sobre as pessoas e a natureza ao longo de toda a sua cadeia de valor, dos fornecedores às operações próprias, ao uso dos produtos e ao seu fim de vida. O Impact Statement Framework da Valuing Impact organiza isso como uma demonstração de resultados para a sociedade, cobrindo os efeitos sobre a natureza, sobre as pessoas e sobre as comunidades (Valuing Impact, 2026a). Ele converte efeitos diferentes, como emissões, salários e saúde, em uma unidade comum e depois em dinheiro, para que possam ser somados e comparados. A Valuing Impact também descreveu como essas valorações são usadas para tomar decisões, com base em dezenove trabalhos com empresas, investidores, uma fundação e um family office (Valuing Impact, 2026b).
Uma carteira de ações acrescenta uma camada de complexidade, porque muitos ativos são fundos cujas próprias posições mudam o tempo todo. A carteira pós-crescimento tem dez posições, seis fundos de investimento fechados (investment trusts) e quatro ações de empresas (Tabela A1 no apêndice). Oito foram valoradas em detalhe. O fundo de biotecnologia e o fundo de empresas menores mudam de posições com frequência demais para que cada empresa seja valorada, por isso foram valorados com médias setoriais. A inteligência artificial tornou o trabalho muito mais rápido.
Cada ativo foi medido duas vezes, uma para cada pergunta da matriz. O valor atual capta aquilo pelo qual o negócio é responsável no curso normal de suas atividades. O valor da mudança capta o que o ativo muda em relação ao cenário habitual, por meio da atividade pela qual foi escolhido. Para a empresa de alimentos, são seus cortes de emissões e sua compra de matérias-primas da agricultura regenerativa. Para a empresa química, é a substituição de matérias-primas fósseis por matérias-primas de origem vegetal. Todos os resultados são expressos por USD 1 milhão investido por ano, para as posições em 31 de dezembro de 2025, e são números iniciais.
As perguntas mais difíceis foram sobre alimentos e química. Os custos ocultos de saúde, ambientais e econômicos do sistema alimentar global são estimados em cerca de duas vezes o que as pessoas gastam com comida (Hendriks et al., 2023). Quanta evidência de mudança justifica manter uma empresa de alimentos? Uma empresa química que atende cuidados pessoais, saúde e agricultura, e não plásticos, pode caber em uma carteira pós-crescimento, sobretudo se estiver abandonando matérias-primas fósseis. Mas as matérias-primas de origem vegetal são realmente melhores para a sociedade? A valoração foi desenhada justamente para responder a essas perguntas.
Parte 5. O que os resultados mostram
A carteira devolve um pouco mais do que tira
Para cada USD 1 milhão investido, a carteira gera um valor líquido para a sociedade de USD 5.347 por ano, ou 0,53% do seu valor. A forma como esse resultado se compõe importa mais do que o total (Figura 2). Os ativos de promover criam valor hoje, e quatro vezes esse montante por meio da mudança. Os ativos em transição carregam uma grande pegada, e a mudança que entregam compensa apenas um quarto dela. Somados, os oito ativos valorados em detalhe ficam em torno de zero. O total positivo vem do fundo de biotecnologia, que foi valorado com médias setoriais.
Um ativo se destaca. O grupo de previdência e seguros, uma gestora de ativos que também oferece planos de previdência corporativa, anuidades e seguros de vida, representa 12% da carteira, mas responde por 70% de todas as suas contribuições negativas. Se a sua participação fosse distribuída entre os demais ativos, o valor líquido da carteira subiria para cerca de 3% do seu valor por ano.
Figura 2. Como o resultado da carteira se compõe
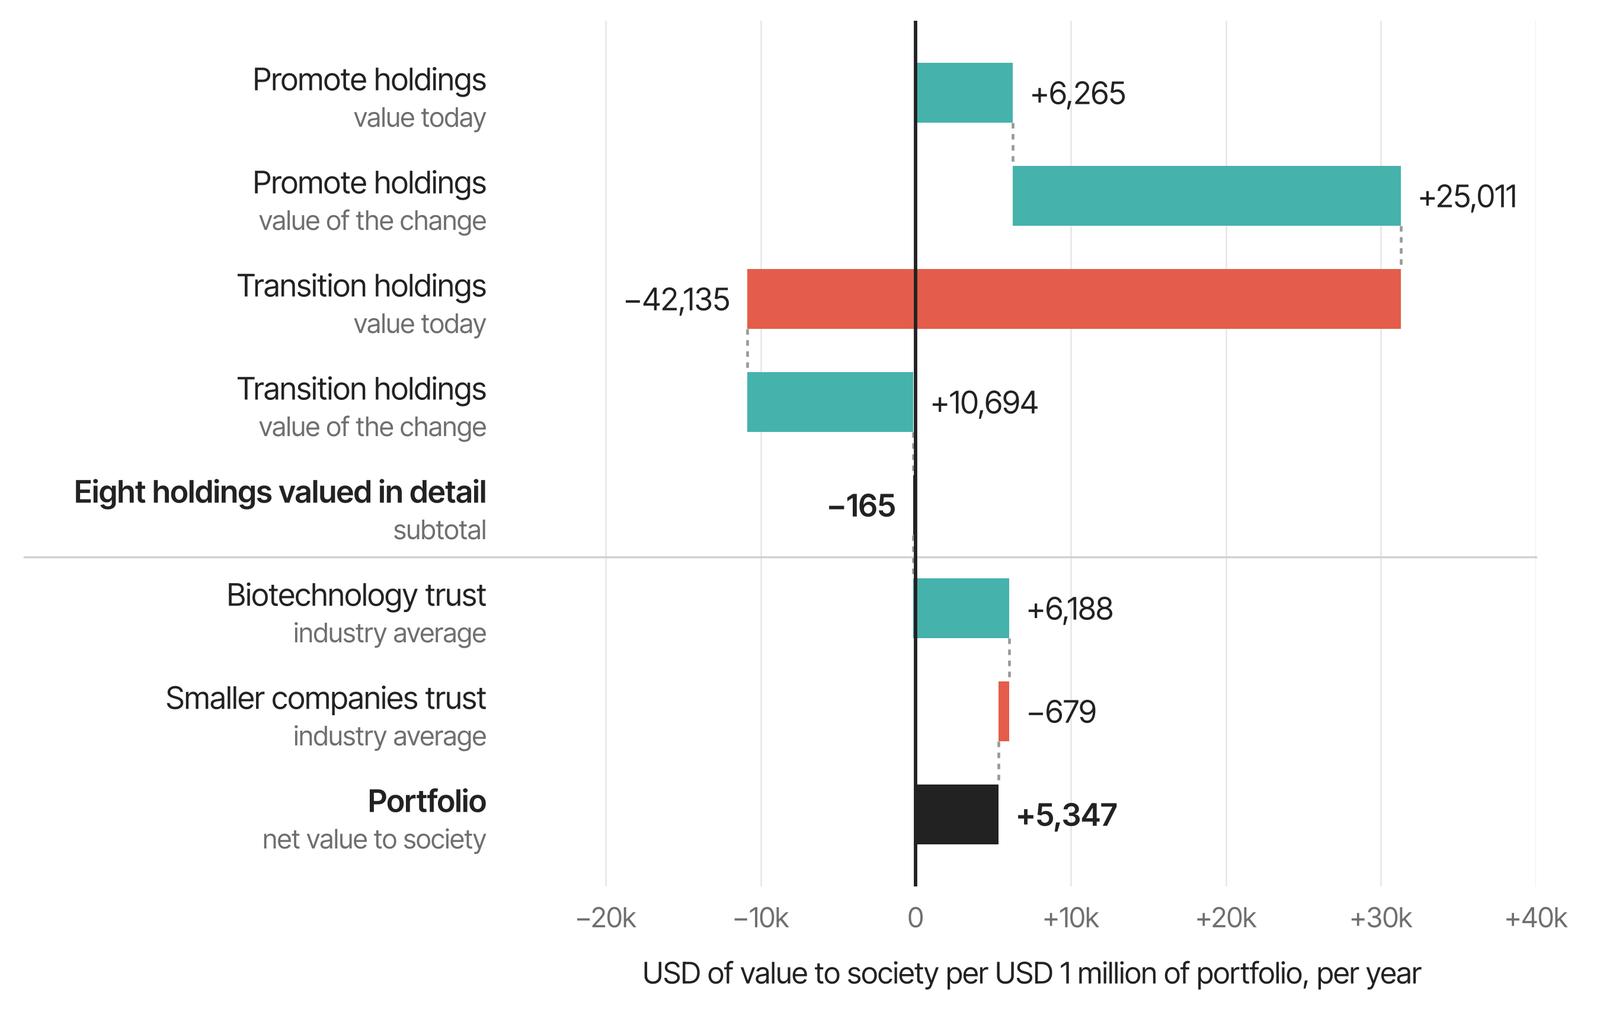
Contribuições para o resultado da carteira, em USD de valor para a sociedade por USD 1 milhão de carteira, por ano. O valor atual é o que as empresas criam ou destroem no curso normal dos negócios. O valor da mudança é o que elas mudam em relação ao cenário habitual. Os fundos de biotecnologia e de empresas menores foram valorados com médias setoriais, por isso seu resultado não é desdobrado. Os números não somam exatamente por causa de arredondamentos. Fonte: Valuing Impact, posições em 31 de dezembro de 2025, números iniciais.
Os ativos ficam onde o proprietário esperava
A Figura 3 posiciona os oito ativos valorados em detalhe na matriz do investimento por resultados. Ela usa o valor por USD 1 milhão investido em cada ativo, para que um pequeno fundo e uma grande multinacional possam ser comparados na mesma escala. Os quatro ativos de promover valorados em detalhe ficam no canto de promover. O fundo solar e o fundo de impacto social, que financia habitação social e empresas sociais, são os que criam mais valor por dólar, sobretudo por meio da mudança, enquanto a gestora de ativos sustentável é a que cria mais valor atual. A empresa de alimentos, a empresa química e o grupo de previdência e seguros ficam no canto de transição, como previsto, embora os três ainda estejam abaixo da linha de equilíbrio. O fundo de private equity fica quase exatamente no centro, o que significa que a valoração encontra pouco efeito em qualquer direção, de modo que seu lugar na carteira se apoia em outros motivos. Nenhum ativo cai no canto de excluir, o que é coerente com as exclusões do proprietário.
Figura 3. A carteira pós-crescimento na matriz do investimento por resultados
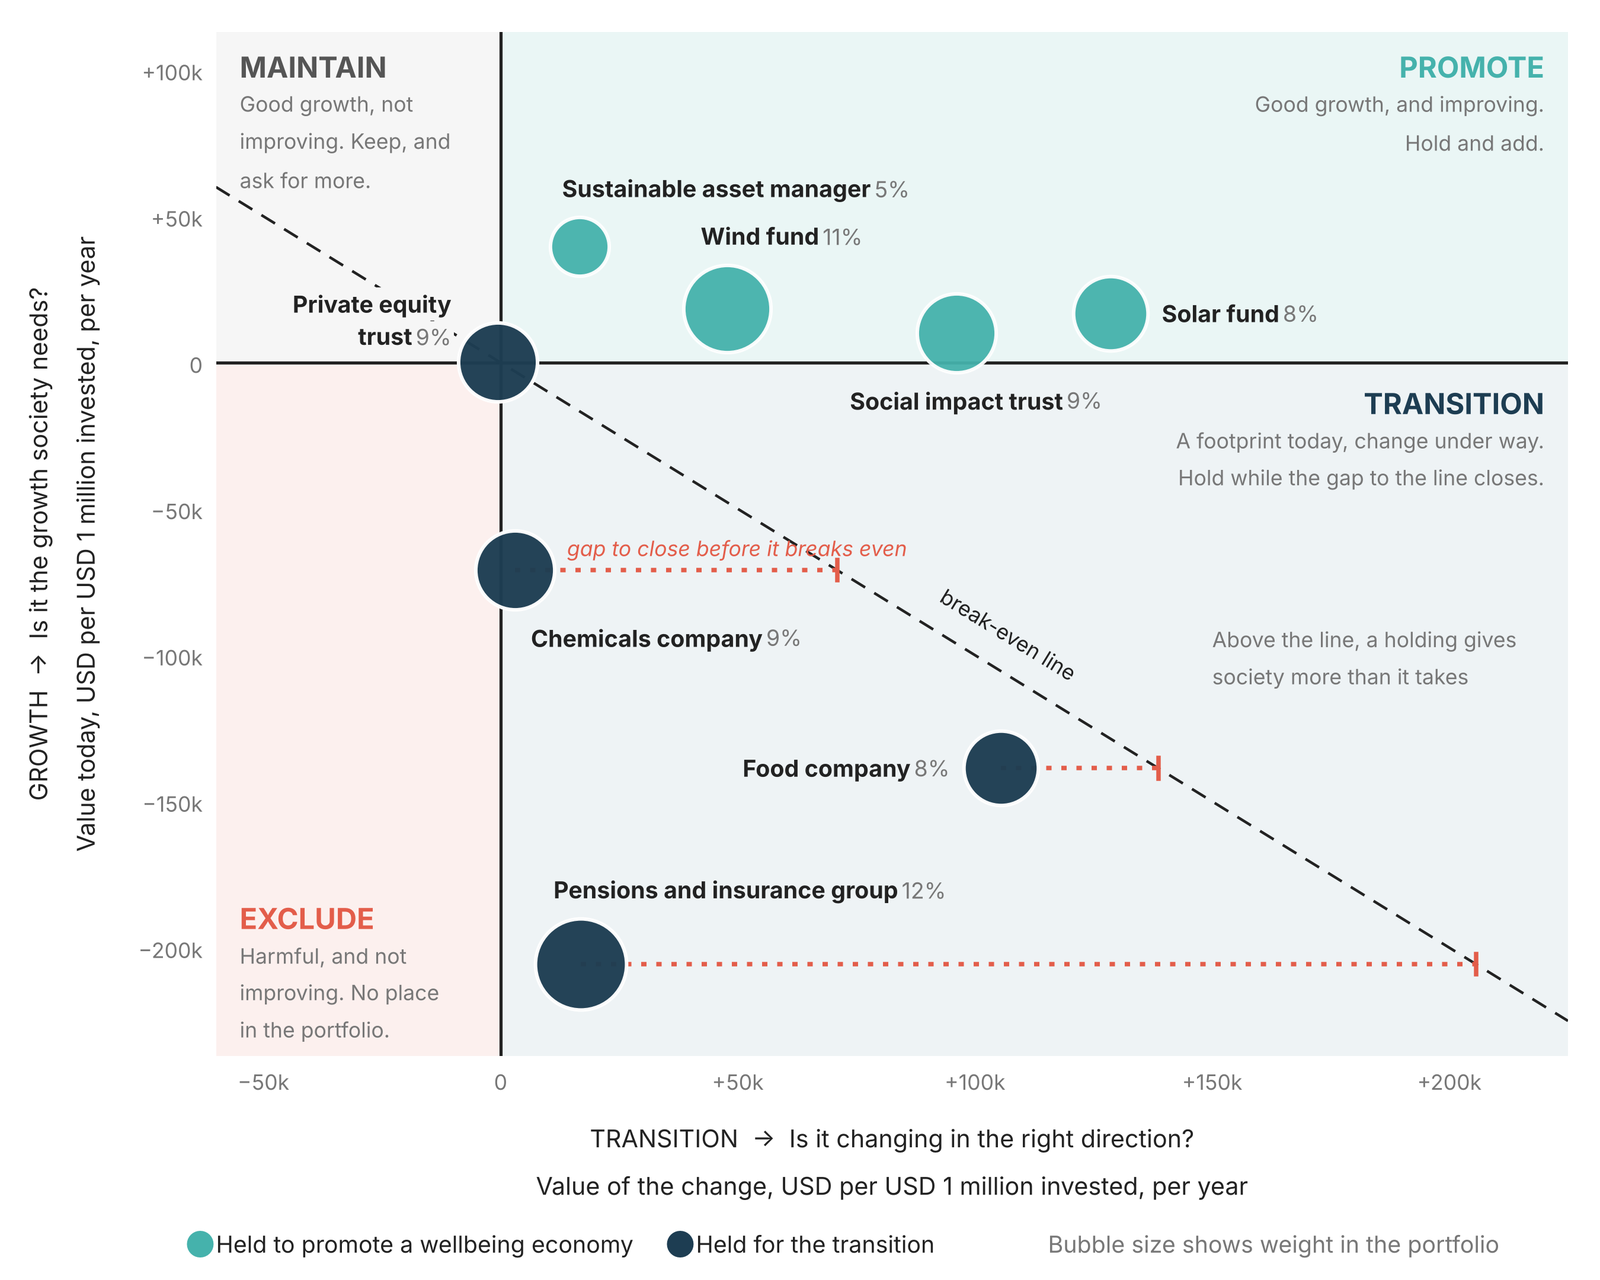
Oito ativos posicionados pelo valor atual e pelo valor da mudança, em USD por USD 1 milhão investido em cada ativo, por ano. O tamanho da bolha mostra o peso na carteira. As linhas pontilhadas mostram a lacuna que cada ativo em transição ainda precisa fechar para chegar à linha de equilíbrio. O fundo de biotecnologia (19% da carteira) e o fundo de empresas menores (10%), valorados com médias setoriais, não podem ser posicionados. O valor da mudança da empresa química é provisório. Fonte: Valuing Impact, posições em 31 de dezembro de 2025, números iniciais.
Onde agir
A matriz também mostra onde agir. Das três empresas em transição, a de alimentos é a mais próxima da linha. Sua mudança, do corte de emissões à compra de matérias-primas da agricultura regenerativa, já é a segunda maior da carteira por dólar investido, depois do fundo solar, e ela precisa de cerca de um terço a mais para devolver mais do que tira. A empresa química e o grupo de previdência e seguros estão muito mais longe, cada um precisando de mais de dez vezes a mudança atual. No caso da empresa química, o número é provisório enquanto a comparação entre matérias-primas de origem vegetal e fósseis é verificada. Ela é a única empresa da carteira com um compromisso explícito de abandonar as matérias-primas fósseis. No caso do grupo de previdência e seguros, a lacuna é o principal motivo pelo qual a carteira não é mais claramente positiva. A maior parte dela vem das empresas em que o grupo investe em nome dos seus clientes, por isso o seu voto e o seu diálogo com essas empresas importam muito mais do que as suas próprias operações.
Isso não é um argumento para vender os ativos em transição, já que eles foram escolhidos pelo que estão mudando. Pesquisas recentes sugerem que afastar capital de empresas poluidoras pode fazê-las poluir mais, enquanto um capital mais barato quase não muda empresas que já são verdes (Hartzmark e Shue, 2026). É um argumento para definir, para cada ativo em transição, a evidência de mudança que justifica mantê-lo, verificá-la todos os anos e compartilhar os resultados com as empresas e com investidores que pensam da mesma forma. O compromisso da empresa química, por exemplo, merece chegar ao conhecimento de outros investidores. Os resultados também levantam uma pergunta simples de rebalanceamento. O fundo de biotecnologia, com 19% da carteira, é o ativo de promover que entrega menos valor por dólar, embora, do ponto de vista financeiro, ofereça as melhores perspectivas de crescimento. Já o grupo de previdência e seguros paga um dos dividendos mais altos da carteira.
Para o proprietário, a carteira também funciona como um balanço pessoal.
Da mesma forma que faço escolhas como consumidor, comprando produtos orgânicos ou de comércio justo, ou comprando diretamente de agricultores que conheço, estou tentando alinhar meus investimentos aos meus valores. Os números não me disseram que eu tinha mudado o mundo, mas me disseram quais ativos fazem o trabalho, quais carregam a pegada e onde é preciso rebalancear.
Duncan Pollard
Como a carteira se compara ao mercado
A pergunta óbvia é como isso se compara a simplesmente possuir o mercado, por exemplo por meio de um fundo que replica o S&P 500 ou o FTSE All-Share. Este artigo não atribui um número a isso. Os métodos para valorar índices e fundos inteiros variam, então colocar um número de índice ao lado da valoração de baixo para cima, caminho a caminho, usada aqui para cada ativo compararia métodos mais do que carteiras.
A carteira, no entanto, contém o seu próprio ponto de referência. O grupo de previdência e seguros administra dinheiro de milhões de poupadores e tem ações da maioria das empresas listadas por meio dos seus fundos de índice, o que faz dele o que há de mais próximo, na carteira, de possuir o mercado. Sua valoração conta os benefícios que suas previdências, anuidades e seguros trazem aos clientes e, ainda assim, ele fica bem abaixo da linha de equilíbrio, porque a pegada das empresas em que investe é muito maior e muda apenas lentamente. Vista dessa forma, possuir o mercado significa possuir produtos úteis junto com uma grande pegada.
Se usarmos o grupo de previdência e seguros como ponto de referência, os ativos de promover ficam bem acima desse ponto de referência, entregando o que a sociedade precisa e gerando valor líquido para a sociedade. Mas a inclusão dos ativos em transição faz com que a carteira não seja mais limpa em todos os aspectos. Esses ativos podem estar indo na direção certa, mas só se pode dizer que eles espelham o mercado.
Parte 6. Princípios e limites
O estudo de caso mostra que um investidor individual pode construir uma carteira em torno de uma meta para a sociedade, medir o que ela devolve e ver onde agir, usando ações listadas e fundos de investimento que qualquer pessoa pode comprar. A abordagem se resume a seis princípios.
Seis princípios do investimento por resultados
- Defina duas metas. Decida o retorno e o nível de risco que a poupança precisa entregar, o quanto a carteira deve refletir valores pessoais e o resultado para a sociedade que ela deve apoiar. Avalie as duas coisas em relação a essas metas, e não a um índice de mercado.
- Conte o bom e o ruim juntos. Valore em dinheiro os efeitos positivos e negativos de cada ativo, para que possam ser somados, comparados e colocados ao lado do retorno financeiro.
- Faça duas perguntas a cada ativo. Ele é o crescimento de que a sociedade precisa? Está mudando na direção certa, e rápido o bastante para fazer diferença?
- Dê uma função a cada ativo. Posicione-o na matriz e decida se deve promovê-lo, mantê-lo durante a sua transição, mantê-lo como está ou excluí-lo.
- Faça os ativos em transição conquistarem o seu lugar. Decida de antemão que evidência de mudança justifica mantê-los, verifique-a todos os anos e venda se a lacuna até a linha de equilíbrio deixar de diminuir.
- Reivindique pouco, e fale alto. Possuir uma ação listada raramente muda o que uma empresa faz, então uma carteira não deve reivindicar como seus os resultados das suas empresas. O que um investidor pode fazer é mostrar o caminho. Publique os ativos, o método e os resultados, inclusive os desconfortáveis, e convide outros a fazer o mesmo. É assim que algumas carteiras se tornam um movimento.
O que o investimento por resultados não consegue fazer sozinho
Há um limite importante, e ele vale para esta carteira tanto quanto para qualquer outra. A pesquisa sobre o impacto do investidor distingue o que uma empresa faz do que um investidor muda nessa empresa (Kölbel et al., 2020). Comprar uma ação na bolsa transfere a propriedade de um investidor para outro, e a empresa segue como antes. Nos termos usados por Busch et al. (2021), esses ativos são alinhados ao impacto, e não geradores de impacto, como o proprietário desta carteira reconhece na Parte 3.
A escala é o que muda isso. Investidores socialmente conscientes detêm hoje menos de 2% da riqueza do mercado acionário dos Estados Unidos, então, quando vendem as ações de uma empresa, o custo para ela levantar dinheiro quase não se altera, menos de 0,01 ponto percentual, e um efeito real exigiria que eles detivessem mais de 80% desse mercado (Berk e van Binsbergen, 2025). Experimentos também mostram que os investidores pagam por impacto, mas não pagam mais por mais impacto (Heeb et al., 2023), o que é um forte motivo para medir o impacto em vez de presumi-lo. O que um investidor individual pode fazer é dialogar com as empresas, colocar dinheiro onde ele é escasso e enviar sinais que mudem o que outros investidores fazem.
Portanto, o investimento por resultados não é um produto que muda o mundo uma carteira de cada vez. Ele funciona como um movimento. A mudança social tende a virar quando uma minoria comprometida fica grande o bastante, e experimentos sobre normas sociais situam esse ponto em cerca de um quarto de um grupo (Centola et al., 2018). Tirar dinheiro dos combustíveis fósseis já foi apontado como um dos pontos de virada sociais capazes de acelerar a queda das emissões (Otto et al., 2020). Uma única previdência não chegará lá. Milhares de poupadores, assessores e fundos de pensão fazendo as mesmas duas perguntas, usando a mesma matriz e publicando seus resultados poderiam chegar, mudando o que é financiado, o que se pergunta aos conselhos das empresas e o que outros investidores consideram normal.
Esse é o chamado à ação deste artigo. Defina as duas metas, meça a carteira, posicione-a na matriz e publique o resultado. Se investidores suficientes fizerem o mesmo, o investimento por resultados deixa de ser o experimento de uma pessoa e se torna uma forma de investir.
Conclusão
A valoração de impacto transformou uma carteira de previdência guiada por valores em uma carteira medida. Ela confirmou que a carteira cumpre seu papel para o proprietário e devolve à sociedade um pouco mais do que tira. Mostrou quais ativos carregam a pegada e deu ao proprietário uma forma clara de decidir o que mudar. O investimento por resultados transforma essa experiência em uma estrutura simples. Ele estende a Abordagem de Portfólio Total do que uma carteira devolve ao seu proprietário para o que ela devolve à sociedade, e atenua um dos principais limites práticos dessa abordagem, a falta de dados comparáveis sobre resultados, porque agora cada ativo pode ser valorado a partir de informações públicas nos mesmos termos monetários do seu retorno financeiro. Também oferece aos investidores individuais uma ferramenta que até agora era usada sobretudo por instituições. Seus limites são reais, e são o motivo pelo qual ele precisa se espalhar.
Referências
Berg, F., Kölbel, J. F. e Rigobon, R. (2022). Aggregate Confusion: The Divergence of ESG Ratings. Review of Finance, 26(6), 1315–1344. https://doi.org/10.1093/rof/rfac033
Berk, J. B. e van Binsbergen, J. H. (2025). The impact of impact investing. Journal of Financial Economics, 164, 103972. https://doi.org/10.1016/j.jfineco.2024.103972
Busch, T., Bruce-Clark, P., Derwall, J., Eccles, R., Hebb, T., Hoepner, A., Klein, C., Krueger, P., Paetzold, F., Scholtens, B. e Weber, O. (2021). Impact investments: a call for (re)orientation. SN Business & Economics, 1(2), 33. https://doi.org/10.1007/s43546-020-00033-6
Centola, D., Becker, J., Brackbill, D. e Baronchelli, A. (2018). Experimental evidence for tipping points in social convention. Science, 360(6393), 1116–1119. https://doi.org/10.1126/science.aas8827
Chartered Alternative Investment Analyst (CAIA) Association (2024). Innovation Unleashed: The Rise of Total Portfolio Approach. https://caia.org/reports/innovation-unleashed-the-rise-of-total-portfolio-approach/
União Europeia (2023). Regulation (EU) 2023/606 of 15 March 2023 amending Regulation (EU) 2015/760 on European long-term investment funds. Official Journal of the European Union. https://eur-lex.europa.eu/eli/reg/2023/606/oj
Financial Conduct Authority (2023). PS23/16: Sustainability Disclosure Requirements and investment labels. https://www.fca.org.uk/publications/policy-statements/ps23-16-sustainability-disclosure-requirements-investment-labels
Global Impact Investing Network (2024). Sizing the Impact Investing Market 2024. https://thegiin.org/publication/research/sizing-the-impact-investing-market-2024/
Gramsci, A. (1971). Selections from the Prison Notebooks. Organização e tradução de Q. Hoare e G. Nowell Smith. Londres: Lawrence and Wishart.
Haberl, H. et al. (2020). A systematic review of the evidence on decoupling of GDP, resource use and GHG emissions, part II: synthesizing the insights. Environmental Research Letters, 15(6), 065003. https://doi.org/10.1088/1748-9326/ab842a
Hartzmark, S. M. e Shue, K. (2026). Counterproductive Sustainable Investing: The Impact Elasticity of Brown and Green Firms. Working Paper 35519, National Bureau of Economic Research. https://www.nber.org/papers/w35519
Heeb, F. e Kölbel, J. (2020). The Investor’s Guide to Impact. Center for Sustainable Finance and Private Wealth, Universidade de Zurique. https://www.cspglobal.org/research/publications/investors-guide-impact-how-can-investors-change-world
Heeb, F., Kölbel, J. F., Paetzold, F. e Zeisberger, S. (2023). Do Investors Care about Impact? Review of Financial Studies, 36(5), 1737–1787. https://doi.org/10.1093/rfs/hhac066
Hendriks, S. et al. (2023). The True Cost of Food: A Preliminary Assessment. In von Braun, J., Afsana, K., Fresco, L. O. e Hassan, M. H. A. (orgs.), Science and Innovations for Food Systems Transformation. Springer, 581–601. https://doi.org/10.1007/978-3-031-15703-5_32
Kallis, G., Hickel, J., O’Neill, D. W., Jackson, T., Victor, P. A., Raworth, K., Schor, J. B., Steinberger, J. K. e Ürge-Vorsatz, D. (2025). Post-growth: the science of wellbeing within planetary boundaries. The Lancet Planetary Health, 9(1), e62–e78. https://doi.org/10.1016/S2542-5196(24)00310-3
Kölbel, J. F., Heeb, F., Paetzold, F. e Busch, T. (2020). Can Sustainable Investing Save the World? Reviewing the Mechanisms of Investor Impact. Organization & Environment, 33(4), 554–574. https://doi.org/10.1177/1086026620919202
Otto, I. M. et al. (2020). Social tipping dynamics for stabilizing Earth’s climate by 2050. Proceedings of the National Academy of Sciences, 117(5), 2354–2365. https://doi.org/10.1073/pnas.1900577117
Pacarro Brown, N. (2026). The Post-Growth Perspective: A Client-Aware Framework for Resilient Portfolio Construction. Investments & Wealth Review, 41(3). https://publications.investmentsandwealth.org/iwpublications/library/item/vol__41__no__3__2026/4356420/
Saito, K. (2024). Slow Down: The Degrowth Manifesto. Tradução de B. Bergstrom. Nova York: Astra House. https://www.penguinrandomhouse.com/books/734853/slow-down-by-kohei-saito/
Serafeim, G., Zochowski, T. R. e Downing, J. (2019). Impact-Weighted Financial Accounts: The Missing Piece for an Impact Economy. Harvard Business School White Paper. https://www.hbs.edu/faculty/Pages/item.aspx?num=59129
Urwin, R. e Hayman, G. (2026). The Total Portfolio Approach (TPA): A Practical Guide for Navigating the Transition to TPA. CFA Institute Research and Policy Center. https://doi.org/10.56227/26.1.20
Valuing Impact (2026a). Impact Statement Framework: Valuing, Accounting and Reporting Societal Impact, por S. Vionnet e P. Tagliari. https://valuingimpact.com/wp-content/uploads/2026/03/ValuingImpact_ImpactStatement_2026-03-02.pdf
Valuing Impact (2026b). From Measurement to Decision: How impact valuation is changing the way leaders decide. https://valuingimpact.com/wp-content/uploads/2026/06/VI_Impact-Valuation-Decision_Whitepaper_V21_FINAL.pdf
Vogel, J. e Hickel, J. (2023). Is green growth happening? An empirical analysis of achieved versus Paris-compliant CO2–GDP decoupling in high-income countries. The Lancet Planetary Health, 7(9), e759–e769. https://doi.org/10.1016/S2542-5196(23)00174-2
Apêndice. Resultados detalhados
Tabela A1. Resultados por ativo
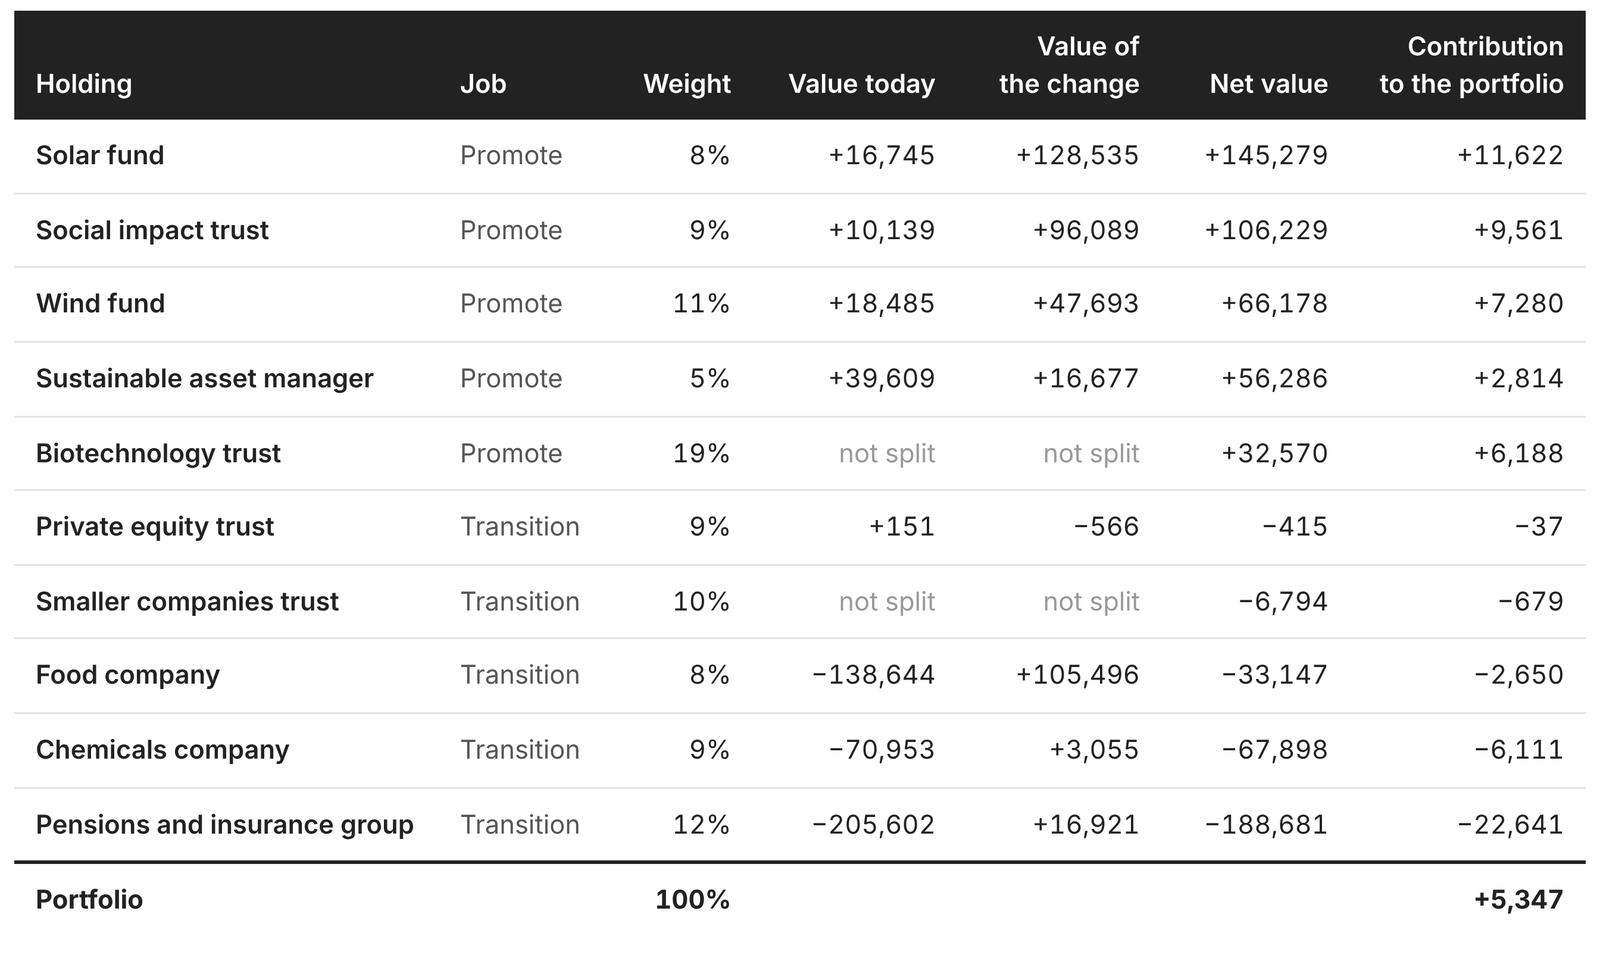
O valor atual, o valor da mudança e o valor líquido estão em USD por USD 1 milhão investido no ativo, por ano. A contribuição para a carteira está em USD por USD 1 milhão de carteira, por ano, e as contribuições somam o resultado da carteira. Os pesos são os do próprio proprietário. Os dois fundos marcados como não desdobrados foram valorados com médias setoriais. O valor atual e o valor da mudança podem diferir do valor líquido em 1 por causa de arredondamentos. O valor da mudança da empresa química é provisório. Fonte: Valuing Impact, posições em 31 de dezembro de 2025, números iniciais.